Domain outdoor-uhren.de kaufen?
Wir ziehen mit dem Projekt
outdoor-uhren.de um.
Sind Sie am Kauf der Domain
outdoor-uhren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain outdoor-uhren.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Garderobenständer Pro-line Kleiderständer einseitig schwarz mit 19 Haken, freistehend, robust und hochwertigFreistehender Garderobenständer mit 19 Haken, die in Reihe unter dem Balken hängen. Es ist möglich, den Garderoben- ständer an die Wand zu platzieren. Optionen: Kleiderbügel können an die äußere Hakenreihe gehängt werden.350,41 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Garderobenständer Pro-line Kleiderständer zweiseitig schwarz mit 38 Haken, freistehend, robust und hochwertigFreistehender Garderobenständer mit 38 Haken unter dem Balken, von beiden Seite zu bedienen. Option: Kleiderbügel können an die äußere Hakenreihe gehängt werden.392,76 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
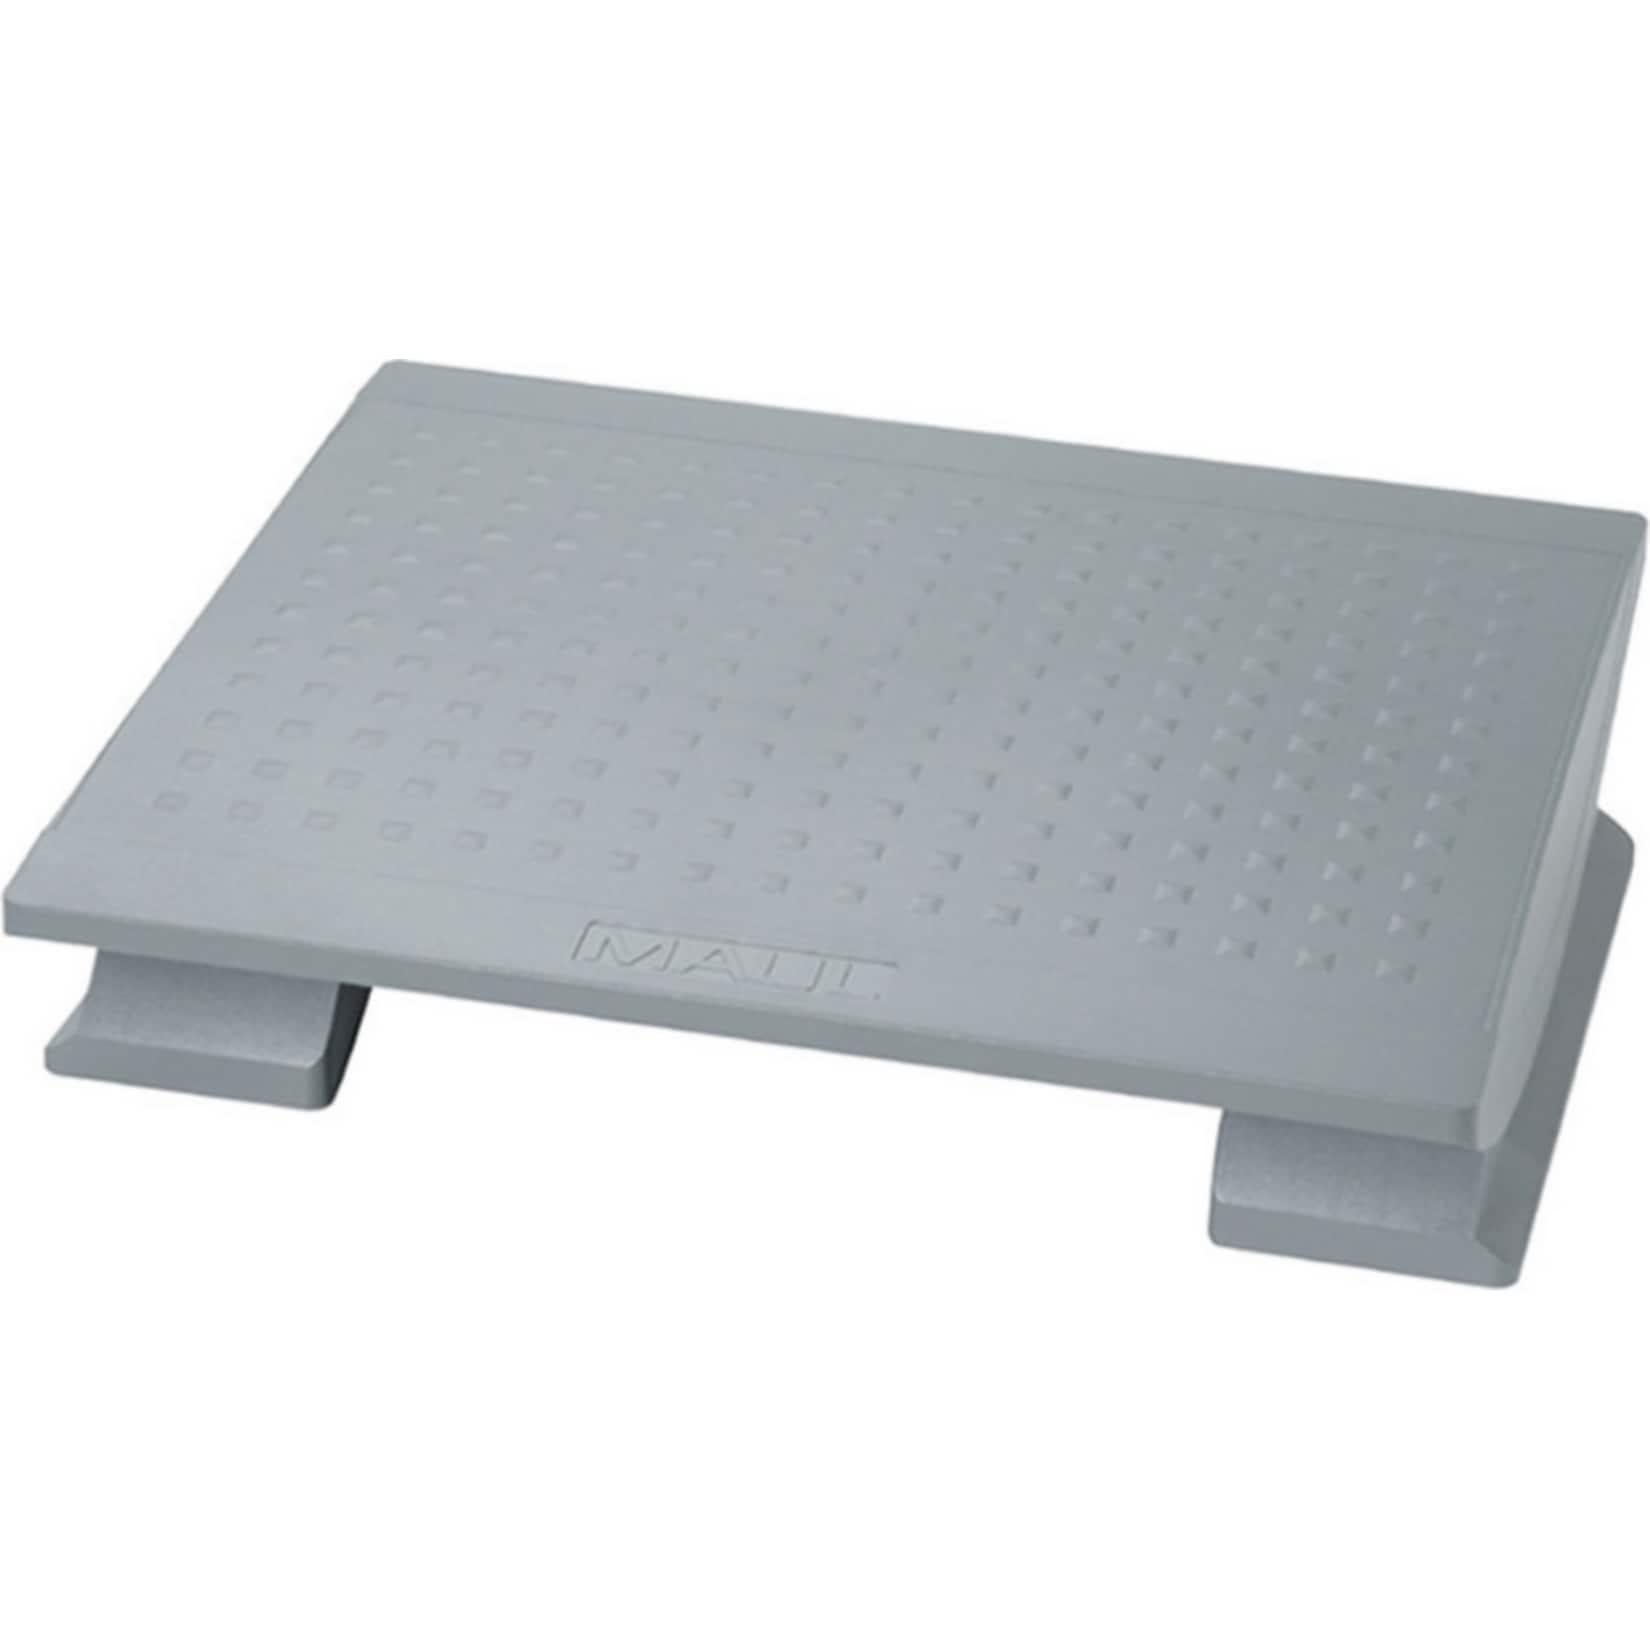
MAUL Ergonomische Fußstütze FunktionellHighlights zum Ausgleich bei starren Tischhöhen Höhenverstellbar in 5 Stufen Eigenschaften Große Stellfläche: 45 x 39 cm, rutschhemmende Stellfüße entspricht den aktuellen Richtlinien und DIN-Normen keine störenden Bügel für seitliche B59,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Game Stoel Rennsimulator-Cockpit - Robust und hochwertig - für lange Nutzungsdauer und KomfortErleben Sie Ihre Lieblings-Rennspiele, als ob Sie selbst auf der Rennstrecke wären, mit diesem fortschrittlichen Gaming-Stuhl für Rennsimulatoren. Dieses Modell wurde speziell für Gamer entwickelt, die die perfekte Balance zwischen elegantem Design und extremer Haltbarkeit suchen. Der Stuhl bietet eine stabile und komfortable Basis, sodass Sie stundenlang ungestört spielen können, auch während intensiver Rennwettbewerbe.Dank der Verwendung hochwertiger und robuster Materialien sind Sie sicher, ein Produkt zu erhalten, das robust ist und lange hält. Das durchdachte Design vereint Tradition und Innovation, was nicht nur ein großartiges Sitzerlebnis bietet, sondern auch Ihrem Gaming-Setup ein professionelles Aussehen verleiht. Der Stuhl ist praktisch in der Anwendung und lässt sich einfach in Ihre bestehende Spieleumgebung integrieren.Stellen Sie sicher, dass Sie genügend Platz in Ihrem Raum haben, um diesen beeindruckenden Simulator optimal aufzustellen und zu nutzen. Es werden keine zus1083,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Outdoor Sitzsack XL Kissen wasserdichtOutdoor Sitzsack XL Kissen wasserdicht. Dieses Gartenkissen hat einen abnehmbaren Bezug und eignet sich sowohl für den Innenbereich (Spielzimmer, Schlafzimmer) als auch für den Außenbereich (Terrasse, Garten). Dank der Behandlung des Canvas ist dieser Gartenhocker wasserabweisend. Durch die Füllung aus Polystyrol-Mikrokügelchen ist es flexibel und äußerst bequem und lässt sich an Ihre Sitz- oder Liegeposition anpassen. Das Kissen ist komplett abnehmbar. Strapazierfähiges, wasserabweisendes Canvas, speziell für den Außenbereich geeignet. Die Polystyrol-Mikrokugeln sind neu (200L). Doppeltes Verschlusssystem + Klettverschluss, um ein Ausbreiten der Perlen zu verhindern. Entdecken Sie unser Sortiment an Gartendekorationen bestehend aus Grillmatten, Outdoor-Teppichen und farbenfrohen Möbeln: Schnäppchen garantiert! Breite: 120 cm cm cm cm Farbe:Gris Anthracite Stil:Moderne129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Garderobenständer Pro-line Kleiderständer einseitig schwarz mit 19 Haken, freistehend, robust und hochwertigFreistehender Garderobenständer mit 19 Haken, die in Reihe unter dem Balken hängen. Es ist möglich, den Garderoben- ständer an die Wand zu platzieren. Optionen: Kleiderbügel können an die äußere Hakenreihe gehängt werden.350,41 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Garderobenständer Pro-line Kleiderständer zweiseitig schwarz mit 38 Haken, freistehend, robust und hochwertigFreistehender Garderobenständer mit 38 Haken unter dem Balken, von beiden Seite zu bedienen. Option: Kleiderbügel können an die äußere Hakenreihe gehängt werden.392,76 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
MAUL Ergonomische Fußstütze FunktionellHighlights zum Ausgleich bei starren Tischhöhen Höhenverstellbar in 5 Stufen Eigenschaften Große Stellfläche: 45 x 39 cm, rutschhemmende Stellfüße entspricht den aktuellen Richtlinien und DIN-Normen keine störenden Bügel für seitliche B59,38 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Taktischer Rucksack Alpha 20-45 l, wasserdicht, robust, MolleDer Rucksack Alpha ist gebaut, um zu bleiben. Die meisten Rucksäcke halten ein Jahr, dann werden sie ersetzt. Der Alpha nicht. Hergestellt aus 1050D Ultra Strong Rip-Proof-Nylon, mit original YKK-Reißverschlüssen und original Duraflex-Schnallen, und im eigenen Test mit 300 kg belastet. Keine Marketing-Versprechung, sondern ein Beweis.Organisation, die im Alltag funktioniert: mehr als 25 Fächer, dazu eine 180-Grad-Öffnung - Sie sehen sofort, wo alles liegt.Zwei gepolsterte Laptopfächer bis 19 Zoll trennen Ihre Geräte sicher vom Rest des Inhalts.Zwei große Seitentaschen für Trinkflaschen und schnell benötigte Dinge.Molle-Oberfläche für individuelle Erweiterung mit eigenem Zubehör.Von 20 bis 45 Liter, ganz nach Bedarf: Über die umlaufenden Kompressionsriemen wächst der Alpha vom kompakten Tagesrucksack für Arbeit oder Fitnessstudio bis zum vollwertigen Reiserucksack für längere Reisen.Ein Rucksack statt mehrerer.Tragekomfort, auch bei voller Belastung: Das ErgoGap-Rückenpanel mit Premium-379,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.